biniyog.io থেকে কারা ফাইন্যান্সিং পায়?
আপনার কি একটা ব্যবসা আছে যার জন্য ফান্ডিং দরকার? আপনি যদি আপনার ব্যবসা বড় করা নিয়ে চিন্তাভাবনা করে থাকেন এবং নানান ধরণের প্রতিবন্ধকতার সম্মুখীন হচ্ছেন, তাহলে সম্ভবত এই কারণেই এই ব্লগে ক্লিক করেছেন। হয়তো কেউ আপনাকে biniyog.io সম্পর্কে বলেছেন, অথবা আপনি একজন বিনিয়োগকারী হিসেবে আমাদের অ্যাপের লাইভ ফান্ডরেইজিং ক্যাম্পেইনগুলো দেখতে দেখতে ভাবছেন আপনার নিজের ব্যবসাটিও কি এখানে জায়গা করে নিতে পারবে কিনা। আমরা কোনো ব্যবসাকে ক্যাম্পেইন হিসেবে প্ল্যাটফর্মে তোলার আগে ঠিক কী কী দেখি, সেটা নিয়েও হয়তো আপনার কৌতূহল আছে। এই ব্লগে আমরা আমাদের ব্যবসা-ফাইন্যান্সিং প্রক্রিয়া নিয়ে আপনার প্রায় সব প্রশ্নের উত্তর দেওয়ার চেষ্টা করব, যাতে প্রয়োজনের সময় আপনিও আবেদন করতে পারেন!
প্রতি মাসে আমরা অনেক আবেদন পাই। এই মুহূর্তে প্রতি মাসে আমাদের কাছে কমবেশী ২০০টার মত আবেদন পড়ে, যেখান থেকে আমরা একসাথে প্রায় ৫০ থেকে ৭০টা ব্যবসার আবেদন প্রসেস করি, কিন্তু দুর্ভাগ্যবশত এ আবেদনগুলোর শতকরা ৮০ শতাংশ আবেদন বাদ পড়ে যায়। এটা এই কারণে না যে আমরা "না" বলতে পছন্দ করি, বরং প্রতিটা ব্যবসা, তাদের প্রসেস, কোন ইন্ডাস্ট্রিতে কাজ করছে ইত্যাদি আমাদের মডেলের জন্য উপযুক্ত না, আর শুরুতেই সেটা সৎভাবে বলে দিলে সবারই সময় বাঁচে।
তাই এই ব্লগে আমরা গুছিয়ে বলতে চাই যে আমরা ব্যবসায়ের কোন জিনিসগুলো দেখি, কোন বিষয়গুলো একটি ব্যবসাকে সাথে সাথে বাদ দিয়ে দেয়, প্রত্যেক ব্যবসাকে আমরা কীভাবে গভীরভাবে বুঝতে চেষ্টা করি, আর আবেদনকারীর দৃষ্টিকোণ থেকে পুরো প্রক্রিয়াটা আসলে কেমন দেখতে।
biniyog.io - এর ফাইন্যান্সিং কি ব্যাংক লোনের মতো?
প্রথম প্রথম শুনলে অনেকের কাছে এটিকে লোনের মতোই মনে হতে পারে। আপনি আবেদন করবেন, আমরা যাচাই করব, টাকা দেব, আপনি ফেরত দেবেন। কিন্তু এখানে কিছু মৌলিক পার্থক্য আছে, যেগুলো বাস্তবে এবং আপনার ব্যবসার জন্য বড় প্রভাব ফেলে।
ব্যাংক ঋণ দেয় জামানতের (collateral) ভিত্তিতে। আমরা তা করি না। ব্যাংক দেখে আপনার জমির দলিল, সম্পত্তি, গ্যারান্টরের সম্পদ। আমরা দেখি আপনার আসল ব্যবসা, আপনার লেনদেন, বাৎসরিক সেলস প্যাটার্ন , চালান, সাপ্লায়ার-বায়ারদের সাথে সম্পর্ক, কাস্টোমারদের সাথে সম্পর্ক, ডেলিভারি ডাটা, ইত্যাদি। আপনার ব্যবসা যদি লাভজনক আর যাচাইযোগ্য হয়, তাহলে আমাদের কাছে ফাইন্যান্সিং পেতে জমির মালিক হতে হয় না।
ব্যাংক দীর্ঘমেয়াদি লোনও দেয়। আমরা দিই না। আমাদের প্ল্যাটফর্মের মাধ্যমে আমরা সাধারণত স্বল্পমেয়াদি ওয়ার্কিং ক্যাপিটাল (চলতি মূলধন) ফাইন্যান্সিং ফ্যাসিলিটেট করে থাকি যার মেয়াদকাল হয় ৩ থেকে ১২ মাস, গড়ে ৬-৭ মাস। এটি গ্রোথ স্টেজ এর ব্যবসার আসল নগদপ্রবাহের সাথে দীর্ঘমেয়াদি ঋণের তুলনায় অনেক বেশি মানানসই।
আর কাঠামোগতভাবে আমাদের ফাইন্যান্সিং প্রচলিত অর্থে কোন ঋণ-ই না। আমাদের ইনভেস্টমেন্টের মূল মাধ্যমগুলোর মাঝে অন্যতম হলো মুরাবাহা যেখানে আমরা আপনার ব্যবসার দরকারি পণ্য কিনে একটা নির্ধারিত মার্কআপে (লাভের মার্জিন ধরে) আপনার কাছে বিক্রি করি, সাথে আপনার ব্যবসার সাইকেলের সাথে সামঞ্জন্স্যপূর্ণ একটা রিপেমেন্ট শিডিউলও ঠিক করে দিই। আপনার ইনভেস্টররা সুদ নয়, বরং ওই লাভ থেকে রিটার্ন পান। এতে পুরো কাঠামোটা শরিয়াহ-সম্মত হয়, আর যেহেতু আমরাই পণ্য কিনি, তাই টাকাটা আসলে কী কাজে ব্যবহার হচ্ছে সেটিও সরাসরি যাচাই করতে পারি। মুরাবাহা ছাড়াও আমরা প্রয়োজন অনুযায়ী মুদারাবা, মুশারাকা আর ইজারাও ব্যবহার করি। প্রতিটা ক্যাম্পেইনের "Contract" সেকশনে ইনস্ট্রুমেন্টের (ফাইনান্সিং মাধ্যমের) ধরন আর বিস্তারিত সবসময় উল্লেখ থাকে এবং কোন Mode এ ফাইন্যান্সিংটা হবে ঐটা বিজনেসের প্রয়োজন এবং used case অনুযায়ী আগে থেকেই ঠিক করে ফেলা হয়।
কোন ধরনের ব্যবসা যোগ্য?
আমরা কাজ করি প্রতিষ্ঠিত, লাভজনক ও চলমান ব্যবসার সাথে। নতুন স্টার্টআপ বা আইডিয়া-স্তরের কিছুর সাথে আমরা কাজ করি না। ন্যূনতম শর্ত হলো অন্তত এক বছরের ধারাবাহিক ট্র্যাক রেকর্ড এবং সাথে যাচাইযোগ্য সেলস এর হিস্ট্রি।
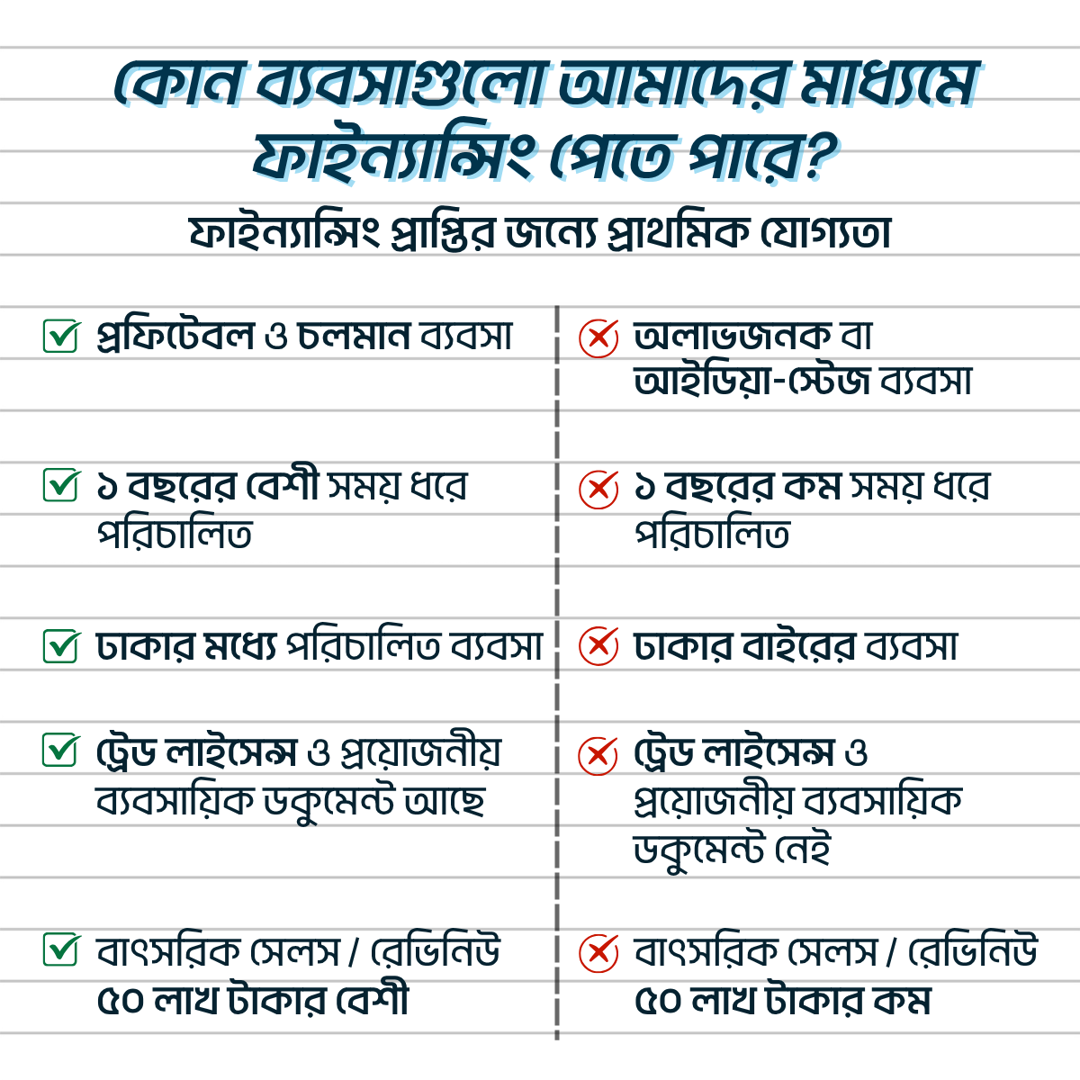
বিনিয়োগ প্রাপ্তির জন্যে প্রাথমিক ফিল্টারঃ
অর্থায়নের জন্য যোগ্য হওয়ার জন্য আপনার ব্যবসাকে ন্যূনতম কয়েকটি মানদণ্ড পূরণ করতে হবে।
- আপনার ব্যবসাকে অবশ্যই প্রফিটেবল/লাভজনক হতে হবে।
- ব্যবসাটিকে অবশ্যই ঢাকার ভেতরে পরিচালিত হতে হবে।
- যেই ব্যবসার ফাইন্যান্সিং এর জন্যে আপনি এপ্লিকেশন করছেন ঐ ব্যবসার বয়স এবং অপারেশনের মেয়াদকাল ন্যূনতম এক বছর কিংবা তার বেশী হতে হবে।
- যেই ব্যবসার ফাইন্যান্সিং এর জন্যে আপনি এপ্লিকেশন করছেন সেই ব্যবসার একটি বৈধ ট্রেড লাইসেন্স থাকতে হবে।
- ব্যবসার বাৎসরিক বিক্রয়/রেভিনিউ ৫০ লাখ টাকার বেশী হতে হবে।
আমাদের প্ল্যাটফর্মে যেসব ব্যবসা সবচেয়ে ভালো ফল দেয়, তাদের একটা সাধারণ বৈশিষ্ট্য থাকে: ব্যবসাটির একটি স্পষ্ট ওয়ার্কিং ক্যাপিটাল সাইকেল থাকে। টাকা খরচ করে পণ্য কেনা হয়, পণ্য বিক্রি হয়, টাকা ফেরত আসে। এই সাইকেলটাই আমাদের ফাইন্যান্সিংকে অর্থবহ করে তোলে, আর আপনার ব্যবসার জন্যে সম্ভাব্য বিনিয়োগকারীদের পরিশোধের সময়সীমার (Repayment Timeline) এর ব্যাপারে ভরসা দেয়।
আমরা সাধারণত যেসব ব্যবসার সাথে কাজ করি:
- আমদানি-রপ্তানি ব্যবসা ও ট্রেডিং কোম্পানি
- FMCG ডিস্ট্রিবিউটর, ডিলার ও পাইকারি ট্রেডার
- কৃষি-পণ্য ব্যবসায়ী ও প্রসেসিং
- লাইফস্টাইল গুডস রিটেইলার (পোশাক, জুতা, কসমেটিকস, স্কিনকেয়ার)
- ইন্ডাস্ট্রিয়াল সাপ্লাই কোম্পানি
- নিশ্চিত ওয়ার্ক অর্ডার বা কন্ট্রাক্ট থাকা সার্ভিস ব্যবসা
- নিশ্চিত পারচেজ অর্ডার থাকা ম্যানুফ্যাকচারিং ব্যবসা
- পূর্বাভাসযোগ্য রেভিনিউ সাইকেলের সিজনাল ব্যবসা
আমরা এ পর্যন্ত প্রায় বিশটি খাতের ব্যবসাকে ফাইন্যান্স করেছি। বর্তমানে আমাদের সবচেয়ে শক্তিশালী ফোকাস এলাকা হলো কৃষিভিত্তিক ব্যবসা (অ্যাগ্রিবিজনেস) ও অর্গানিক ফুড, FMCG ট্রেডিং, আমদানি-রপ্তানি, লাইফস্টাইল গুডস, আর ইন্ডাস্ট্রিয়াল সাপ্লাই।
আমাদের কাছে যেসব ব্যবসা আসে, তাদের অনেকেই ইতিমধ্যে কিছুটা প্রচলিত মাধ্যম থেকে ফাইন্যান্সিং পেয়েছে। প্রচলিত মাধ্যমগুলো সাধারণত SME-দের ক্ষেত্রে রক্ষণশীল হয়, কারণ তারা আসল ব্যবসায়িক ডেটার চেয়ে জামানতের বা অন্যান্য কিছু পেপারওয়ার্কের উপর বেশি জোর দেয়, ফলে অপারেশনাল ট্র্যাক রেকর্ড ভালো থাকলেও অনেক ব্যবসা যথেষ্ট সাপোর্ট পায় না। আমরা ব্যবসার ডেটা নিজেই দেখি, এবং ইন্ডাস্ট্রিভেদে ৪০টার বেশী ফ্যাক্টর বিবেচনা করে ব্যবসাকে যাচাই করি যে ব্যবসাটি আসলেই ফাইন্যান্সিং এর যোগ্য কি না।
যা আমরা চাই না:
- জমির দলিল বা সম্পত্তির জামানত
- অডিট করা ফিন্যান্সিয়াল স্টেটমেন্ট
- বহুবছরের ফরমাল আর্থিক বিবরনী
কত টাকা পর্যন্ত ফাইন্যান্সিং পেতে পারেন?
আমাদের প্ল্যাটফর্মে ব্যবসার বৈচিত্র্য অনুযায়ী বর্তমানে তিনটি ফাইন্যান্সিং ক্যাটাগরি আছে।
ফান্ডিং এর মেয়াদ ৩ থেকে ১২ মাস পর্যন্ত হতে পারে। রিপেমেন্ট আপনার নির্দিষ্ট বিজনেস সাইকেল অনুযায়ী মাসিক কিস্তি বা ক্যাম্পেইন শেষে একবারে - দুইভাবেই সাজানো যায়। সবাইকে আমরা একই ছকে ফেলে দেওয়ায় বিশ্বাসী না। রিপেমেন্ট প্ল্যানটা বিজনেস টু বিজনেস কাস্টোমাইজড থাকে।
যেকোনো ব্যবসা বাদ পড়ার সবচেয়ে বড় কারণগুলো কী কী?
আমাদের প্রায়ই এই প্রশ্নের সম্মুখীন হই, আর আমরা সবসময় এ ব্যাপারে সরাসরি স্পষ্ট উত্তর দিয়ে থাকি যাতে কেউ এমন আবেদন নিয়ে সময় নষ্ট না করে যেটা কখনোই আগাতো না। নিচে সবচেয়ে সাধারণ কারণগুলো দেওয়া হলো, যেগুলোর জন্য আবেদন এগোয় না।
হার্ড স্টপ - যে বিষয়গুলো সাথে সাথে ব্যবসার আবেদনটি বাতিল করে দেয়
কিছু বিষয় আছে যা থাকলে একটি ব্যবসা যত ভালোই হোক না কেন আমরা আবেদনটি সাথে সাথে বাতিল করতে বাধ্য থাকি:
- হারাম ব্যবসায়িক কার্যক্রম আমরা একটা শরিয়াহ-সার্টিফাইড প্ল্যাটফর্ম হওয়ায়, মাদক, তামাক, জুয়া বা ইসলামি নীতি লঙ্ঘন করে এমন কোনো শরিয়াহ নন-কমপ্লায়েন্ট কার্যক্রমের সাথে সরাসরি জড়িত ব্যবসাকে ফাইন্যান্স করতে পারি না।
- বৈধ ট্রেড লাইসেন্স না থাকা এটা নিয়ে কোনো ছাড় নেই। বৈধ ট্রেড লাইসেন্স দেখাতে না পারলে আবেদন সেখানেই বাতিল হয়ে যায়।
- এক বছরের কম অপারেটিং হিস্ট্রি/রেকর্ড আমাদের একটা আসল ট্র্যাক রেকর্ড দেখা দরকার। ছয় মাস আগে শুরু হওয়া ব্যবসা যত সম্ভাবনাময়ই হোক, আমাদের প্ল্যাটফর্মের জন্য এখনো প্রস্তুত না।
- যাচাইযোগ্য লেনদেনের ডকুমেন্ট না থাকা এর মধ্যে আছে ব্যাংক স্টেটমেন্ট, ইনভয়েস, চালান, সাপ্লায়ার কন্ট্রাক্ট, ডেলিভারি ডাটা ইত্যাদি। ব্যবসার আসল আর্থিক কার্যক্রম যাচাই করার মতো ডকুমেন্ট না থাকলে আমরা এগোতে পারি না। আমরা শুধু মুখের কথা বিশ্বাস না করে সবকিছু যাচাই করে দেখতে চাই।
- লাভজনক না হওয়া। যেসব ব্যবসা ক্রমাগত লোকসানে চলছে, আমরা সেগুলোকে ফাইন্যান্স করি না। বার্ষিক বিক্রি/রেভিনিউ অবশ্যই ৳৫০ লাখের বেশি হতে হবে।
রিসোর্স ও অপারেশনাল সীমাবদ্ধতা
উপরের বিষয়গুলো ছাড়াও, কিছু পরিস্থিতিতে যথাযথ মূল্যায়ন করাটাই আমাদের জন্য কঠিন হয়ে যায়, যদিও ব্যবসাটি হয়তো সবদিক থেকে বৈধ:
- ঢাকার বাইরের লোকেশন। সাইট ভিজিট এবং প্রডাক্ট হ্যান্ডওভার কমপ্লায়েন্স আমাদের এসেসমেন্ট এবং ফাইন্যান্সিং-পরবর্তী প্রক্রিয়ার একটা অনিবার্য অংশ। আমরা প্রতিটা সম্ভাব্য ব্যবসায় সরাসরি গিয়ে দেখি। বর্তমানে আমাদের টিমের এসেসমেন্ট এর ক্যাপাসিটি ঢাকা শহর এবং তার আশপাশের এলাকার মধ্যেই সবচেয়ে শক্তিশালী। ঢাকার বাইরের ব্যবসার জন্য এটা আমাদের কাছে সত্যিকারের একটা রিসোর্স সীমাবদ্ধতা তৈরি করে। এখন হয়ত আমরা ঢাকার বাইরে কারও সাথে কাজ না আগালেও ভবিষ্যতে টিম সাইজ বড় হলে একে একে বিভাগীয় শহরগুলোতে কাজ করার ইচ্ছা আছে।
- ওয়ার্ক অর্ডার ছাড়া সার্ভিস ব্যবসা। কনসালটেন্সি, এজেন্সি বা ব্যক্তিগত সার্ভিস প্রোভাইডারের মতো বিশুদ্ধ সার্ভিস ব্যবসাকে ফাইন্যান্স করা সাধারণত আমাদের জন্য খুব কঠিন, কারণ মুরাবাহা কাঠামোর ভিত্তি ধরার মতো কোনো ফিজিক্যাল পণ্যের সাইকেল থাকে না। তবে কোনো সার্ভিস ব্যবসার যদি স্পষ্ট পেমেন্ট টাইমলাইনসহ নিশ্চিত কন্ট্রাক্ট বা ওয়ার্ক অর্ডার থাকে, তাহলে আমরা সেটা বিবেচনা করতে পারি। কিন্তু শুধু চলমান, চুক্তিহীন ভিত্তিতে রেভিনিউ আসা সার্ভিস ব্যবসা আমাদের জন্য উপযুক্ত না।
আর্থিক ও আচরণগত উদ্বেগ
প্রাথমিক চেক এবং ফিল্টার পাস করার পরেও গভীর মূল্যায়নে এমন কিছু বিষয় সামনে আসতে পারে, যা পরবর্তীতে লিস্টিং আটকে দিতে পারে:
- এমন রেভিনিউ, যা কোনো যাচাইযোগ্য ডকুমেন্ট দিয়ে প্রমাণ করা যায় না
- আর্থিক সংকট বা নগদ প্রবাহের তুলনায় অতিরিক্ত ঋণের বোঝার লক্ষণ
- মূল্যায়নের সময় আচরণগত রেড ফ্ল্যাগ ধরা পরতে পারে, যেমন মালিক যা বলছেন আর ডকুমেন্টে যা দেখা যাচ্ছে তার মধ্যে অসামঞ্জস্য, বা ডকুমেন্ট শেয়ার করতে অনীহা
- এমন ব্যবসা খাত বা কাঠামো, যেখানে শরিয়াহ-সম্মতভাবে প্রজেক্ট ডিজাইন সাজানো সম্ভব না
আমরা কীভাবে ব্যবসাকে গভীরভাবে বুঝতে চেষ্টা করি
ব্যবসা প্রাথমিক স্ক্রিনিং পাস করলে আমাদের আসল কাজ শুরু হয়। আমাদের মূল্যায়ন শুধু কয়েকটা আর্থিক ডকুমেন্ট দেখার মধ্যেই সীমাবদ্ধ না। আমরা আসলে যেভাবে একটা ব্যবসাকে বুঝতে চেষ্টা করি:
সাইট ভিজিট বাধ্যতামূলক
লিস্টিংয়ের আগে আমরা প্রতিটা ব্যবসায় সরাসরি গিয়ে দেখি। এটা অপশনাল না, শুধু আনুষ্ঠানিকতাও না। বাংলাদেশের ব্যবসায়িক পরিবেশে অনেক গুরুত্বপূর্ণ তথ্য কাগজে ধরা পড়ে না। অফিস, কারখানা বা গুদামের আসল অবস্থা; ইনভেন্টরির আসল পরিমাণ; একজন মালিক তার সাপ্লায়ার আর বায়ারদের (ক্রেতাদের) নিয়ে কীভাবে কথা বলেন; এসব কিছুই সরাসরি দেখলে বোঝা যায়, কাগজে অনেক সময় বোঝা যায় না।
যেসব ডকুমেন্ট থেকে আমরা কাজ করি
আমাদের বিজনেস কে ভেরিফাই এবং যাচাই করার জন্যে প্রাথমিক কিছু ডকুমেন্ট লাগে। যদিও ডকুমেন্ট লিস্ট ইন্ডাস্ট্রি ভেদে এবং কেস টু কেস (case by case) ভেদে ভিন্ন হয়ে থাকে। ফাইন্যান্সিং এর জন্যে আরও কিছু চাওয়া হতে পারে। লিস্টগুলো নিম্নরূপ।
KYC Documents:
- ব্যবসার মালিক/পরিচালকদের NID
- ট্রেড লাইসেন্স
- TIN
- গ্যারান্টরের NID
- লাইসেন্স এবং বিজনেস–রিলেটেড ডকুমেন্টস ইত্যাদি
প্রাথমিক বিজনেস ডকুমেন্টস
- লাস্ট ১২ মাসের ইনকাম স্টেটমেন্ট
- লাস্ট ১২ মাসের ব্যাংক স্টেটমেন্ট
- ক্যাশ ফ্লো স্টেটমেন্ট (অপশনাল)
- ব্যালেন্স শিট (অপশনাল)
- পারচেজ ইনভয়েস
- সেলস ইনভয়েস
- বিজনেস লোকেশনের বিদ্যুৎ বিল বা অন্যান্য ইউটিলিটি বিলের কপি ও লিজ কনট্র্যাক্ট কপি, ইত্যাদি
অন্যান্য Documents
- লাইভ ইনভেন্টরি রিপোর্ট
- ডেলিভারি পার্টনারের ডাটা (REDX, Pathao Courier, Steadfast, etc)
- ERP ডাটা
- Working Capital এর বর্তমান অবস্থা
- Accounts Receivable (B2B বিজনেস এর জন্যে)
- ওয়ার্ক অর্ডারের কপি, MoU, সাপ্লায়ার কন্ট্রাক্ট কপি (B2B বিজনেস এর জন্যে)
- MOA & AOA (Limited Company এর জন্যে)
- অডিটেড ফাইন্যান্সিয়াল স্টেটমেন্ট (Limited Company এর জন্যে) , ইত্যাদি।
এগুলোর মাধ্যমে আমরা ব্যবসার আসল আর্থিক কার্যক্রমের একটা ছবি তৈরি করতে পারি। শুধু মালিক তার ব্যবসা নিয়ে যা বলছেন তার উপর নির্ভর না করে, সব তথ্যের মধ্যে সামঞ্জস্য আছে কিনা তা যাচাই করতে পারি।
আচরণগত মূল্যায়ন
ডকুমেন্টের বাইরেও আমরা ব্যবসার মালিকের সাথে কিছু তথ্য ভেরিফাই করি। এছাড়া সাপ্লায়ার-কাস্টমারদের সাথে সম্পর্ক কেমন, এইগুলো স্বাধীনভাবে ভেরিফিকেশনের মাধ্যমে ব্যবসার মালিকের এবং ব্যবসার স্বচ্ছতা আর ম্যানেজমেন্ট সক্ষমতা সম্পর্কে একটা ধারণা পাই।
প্ল্যান বি: পরিকল্পনামতো না হলে বিকল্প কী?
আমরা নির্দিষ্টভাবে একটা জিনিস বুঝতে চাই - মূল রিপেমেন্ট সোর্স (পরিশোধের উৎস) কাজ না করলে ব্যবসার মালিকের পরিকল্পনা কী? কোনো B2B বায়ার পেমেন্ট দিতে দেরি করলে, শিপমেন্ট আটকে গেলে, বা সিজনাল সেলস প্রত্যাশার চেয়ে কম হলে; আমরা বুঝার চেষ্টা করি যে একটা বাস্তবসম্মত বিকল্প পরিকল্পনা আছে কি না, শুধু মূল পরিকল্পনা নিয়ে আশাবাদী হওয়াটাই যথেষ্ট না।
আমরা এটাও বোঝার চেষ্টা করি যে, ব্যবসা নিজের প্রত্যাশার চেয়ে কম পারফর্ম করলেও ন্যূনতম কতটুকু হবে। খারাপ পরিস্থিতিতেও রিপেমেন্ট চালিয়ে নেওয়ার মতো যথেষ্ট মার্জিন ব্যবসার কাঠামোতে আছে কিনা।
ব্যবসার খাতভিত্তিক মডেল
সব ব্যবসাকে একইভাবে মূল্যায়ন করা হয় না। একটা B2B ট্রেডিং কোম্পানি আর একটা B2C রিটেইলারের রিস্ক প্রোফাইল সম্পূর্ণ আলাদা। ই-কমার্স ব্যবসার নিজস্ব ধারা আছে। আমদানি-রপ্তানি ব্যবসায় এমনসব কারেন্সি ও সাপ্লাই চেইন রিস্ক থাকে, যা দেশীয় ট্রেডারদের থাকে না। বিভিন্ন ধরনের ব্যবসার জন্য আমরা আলাদা স্কোরিং মডেল ব্যবহার করি, আর প্রকৃত ফলাফলের এবং অভিজ্ঞতার ভিত্তিতে সেগুলো ক্রমাগত পরিমার্জন করে থাকি।
ফাইন্যান্সিং নেওয়ার সঠিক সময় কখন
ফাইন্যান্সিং নেওয়ার সুযোগ থাকলেই যে এখনই নিতে হবে, তা না। এই ব্যাপারে আমরা আবেদনকারীদের সাথে সরাসরি কথা বলি।
ফাইন্যান্সিং সবচেয়ে বেশি অর্থবহ হয় যখন একটা ব্যবসার কাছে একটা স্পষ্ট, নিশ্চিত সুযোগ থাকে, যা বর্তমান ক্যাশ দিয়ে পুরোপুরি কাজে লাগানো যাচ্ছে না। যেমন: এমন একটা পারচেজ কিংবা ওয়ার্ক অর্ডার যা পূরণ করা সম্ভব কিন্তু শুরু করার মতো ইনভেন্টরি/(গুদামে পণ্য) নেই, এমন একটি সিজনাল সাইকেল যেখানে আগেভাগে স্টক করাটাই পুরো বছরের আয়ের গতিপথ ঠিক করে দেয়, নিশ্চিত বায়ারসহ একটা ইমপোর্ট কনসাইনমেন্ট যেটা ডেলিভারি নিতে প্রস্তুত, ইত্যাদি।
কিন্তু যখন একটি ব্যবসা আর্থিক সংকটে থাকে আর শুধু টিকে থাকার জন্য মূলধন খুঁজছে, (যেমনঃ অফিসের নানান ধরণের ওভারহেড এর খরচ, ইমপ্লয়িদের স্যালারি, ইত্যাদি) তখন এটির ফাইন্যান্সিং আর আমাদের জন্য যুক্তিসম্মত হয় না। ওয়ার্কিং ক্যাপিটাল ফাইন্যান্সিং বিদ্যমান সুযোগকে কাজে লাগানো আর স্কেল করার জন্য, কাঠামোগত সমস্যা ঢাকার জন্য না। একটা SME ব্যবসা যদি মৌলিকভাবে লাভজনক না হয়, তাহলে শুধু বেশি ক্যাপিটাল পেলেই সেটা লাভজনক হয়ে যাবে বিষয়টা এমন নয়।
আপনার ব্যবসা সঠিক পর্যায়ে আছে কিনা তা নিয়ে যদি নিশ্চিত না হন, তাহলে আবেদন প্রক্রিয়াটাই সেটা স্পষ্ট করে দেবে। তবে আবেদনের আগে একটু চিন্তা করে নিলে সবার সময় বাঁচে।
বিনিয়োগকারীদের টাকা একটি আমানত
একটি ব্যবসা ফিন্যান্সিং গাইডে এই বিষয়টা হয়তো অস্বাভাবিক মনে হতে পারে। কিন্তু এটা আমরা সত্যিকারভাবে বিশ্বাস করি, আর এটাই ব্যবসা এবং আমাদের প্ল্যাটফর্মের মধ্যকার পুরো সম্পর্কটাকে গড়ে তোলে।
আমরা একটি শরিয়াহ-সার্টিফাইড ফিনটেক প্ল্যাটফর্ম যেখানে আমরা সাধারণ মানুষদের বিভিন্ন লাভজনক ব্যবসায় বিনিয়োগ করার সুযোগ করে দেই। ব্যাপারটা অনেকটা SME ফাইন্যান্সিং মার্কেটপ্লেসের মত কাজ করে। সুতরাং গ্রোথ-স্টেজে থাকা ব্যবসায়ীদের ফান্ড পাওয়ার সুযোগ করে দিয়ে ভ্যালু এড করার পাশাপাশি, ইনভেস্টরদের সর্বোচ্চ স্বার্থ রক্ষা করাও আমাদের অগ্রাধিকার।
বিনিয়োগকারীরা আপনার ফান্ডরেইজিং ক্যাম্পেইনে যে টাকা দেন, সেটি শুধু মূলধন নয়, এটি একটা আমানত। এই ইনভেস্টরদের অনেকেই সাধারণ মানুষ: একজন নার্স যিনি তার সঞ্চয় থেকে কিছু রেখেছেন, একজন তরুণ ইঞ্জিনিয়ার যিনি প্রথমবারের মতো ৳১০,০০০ বিনিয়োগ করেছেন। তারা আপনার ব্যবসাকে বেছে নিয়েছেন কারণ তারা এতে বিশ্বাস করেছেন। সেই টাকাটাকে সেভাবেই গুরুত্ব দিতে হবে।
বাস্তবে এর মানে হলো, আমাদের সাথে কাজ করা ব্যবসাগুলোর কাছ থেকে আমরা আশা করি স্বচ্ছ আর্থিক রেকর্ড রাখা, সমস্যা হলে খোলাখুলি যোগাযোগ করা, আর রিপেমেন্ট প্রতিশ্রুতিকে একটা প্রকৃত দায়বদ্ধতা হিসেবে দেখা, সুবিধামতো দরকষাকষি করার মতো কিছু না।
যেসব ব্যবসা আমাদের সাথে একাধিকবার ফাইন্যান্সিং সাইকেল পার করেছে, তারা প্রায়ই দেখেছে যে এই শৃঙ্খলার মূল্য শুধু ফাইন্যান্সিংয়ের বাইরেও আছে। এই যাত্রা তাদের ইনভেস্টমেন্ট রেডিনেস এরও পথ ক্রমান্বয়ে সুগম করে দেয়। পরিষ্কার হিসাব রাখা, শুধু একজন মানুষের উপর নির্ভর না করে সিস্টেম তৈরি করা, লেনদেন ডিজিটাল করা; এসব কিছু আপনাকে যতটা সাহায্য করে, আমাদের আর আপনার ইনভেস্টরদেরও ততটাই সাহায্য করে।
পুরো প্রক্রিয়াটা আসলে কেমন দেখতে
আবেদন করার মুহূর্ত থেকে ক্যাম্পেইন শেষ হওয়া পর্যন্ত পুরো প্রক্রিয়ার একটা সংক্ষিপ্ত ধাপে-ধাপে বিবরণ এখানে দেওয়া হলো।
১. অনলাইন আবেদন: biniyog.io/apply - এর মাধ্যমে আবেদন করুন, অথবা সরাসরি আমাদের টিমের সাথে যোগাযোগ করুন। প্রাথমিক ফর্মে থাকে ব্যবসা নিয়ে খুবই মৌলিক কিছু তথ্য, ফান্ডিং প্রয়োজন, আর টাকা কী কাজে ব্যবহার হবে, ইত্যাদি।
২. প্রাথমিক স্ক্রিনিং কল: আপনার ব্যবসা বুঝতে, প্রাথমিক যোগ্যতা যাচাই করতে, আর কী কী ডকুমেন্ট লাগবে তা জানাতে আমরা একটা প্রাথমিক কথোপকথন করব। কোনো চূড়ান্ত অযোগ্যতা প্রতীয়মান হলে, এসেসমেন্ট এর পুরো প্রক্রিয়ায় না গিয়ে এখানেই শুরুতে আপনাকে জানিয়ে দেওয়া হবে যে আমরা একসাথে কাজ করতে পারছি না।
৩. ডকুমেন্ট জমা: এই ধাপে ব্যবসার বিভিন্ন ডকুমেন্ট সাবমিট করার জন্যে অনুরোধ করা হয়। এই ধাপে একটা নির্দিষ্ট নগণ্য অ্যাপ্লিকেশন ফি নেওয়া হয়, যেটা আমাদের অ্যাসেসমেন্টের খরচ কাভার করে; ফাইনাল রিভিউয়ের পর ব্যবসা অযোগ্য প্রমাণিত হলে তার একটা অংশ ফেরত দেওয়া হয়।
৪. সাইট ভিজিট: আমাদের টিম সরাসরি আপনার অফিস, কারখানা বা গুদামে গিয়ে সাইট ভিজিট করে। প্রতিটা বিবেচনাধীন ব্যবসার জন্যই এটা অনিবার্য। ভিজিটে সাধারণত ২-৩ ঘণ্টা লাগে, অপারেশনের বিভিন্ন দিক পরিদর্শন, ইনভেন্টরি যাচাই আর ব্যবসার মালিক ও টিমের সাথে বিস্তারিত আলোচনা - সবই থাকে।
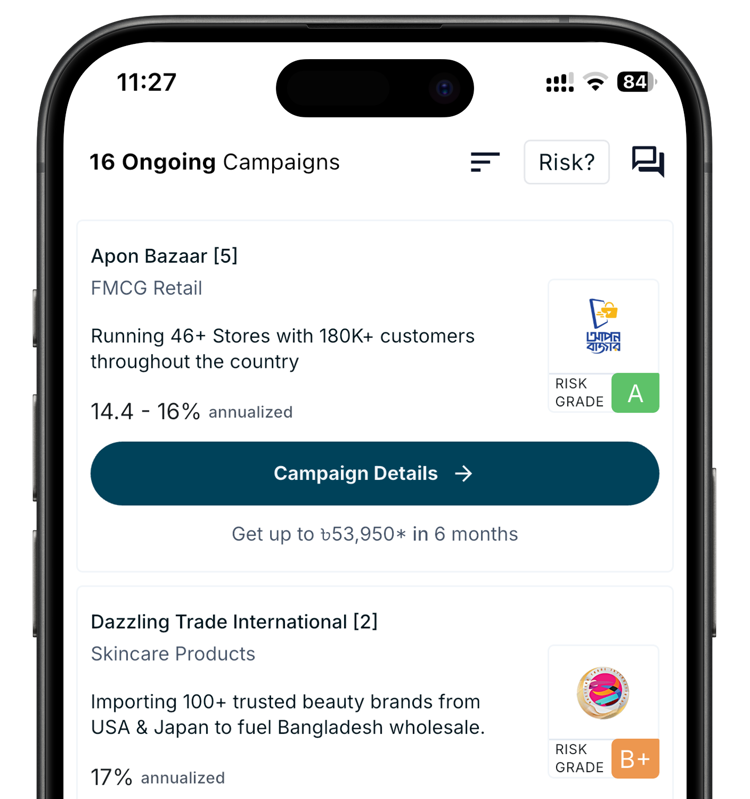
৫. রিস্ক অ্যাসেসমেন্ট: আমাদের টিম স্কোরিং ইঞ্জিন দিয়ে আপনার ডকুমেন্ট, আচরণগত মূল্যায়ন, সাইট ভিজিট, আর প্রাসঙ্গিক প্রেক্ষাপট থেকে পাওয়া সব ৪০+ ডেটা পয়েন্টস মিলিয়ে একটা রিস্ক গ্রেড (A, B+, অথবা B) তৈরি করে। এই ফলাফল আপনাকে জানানো হবে। B গ্রেডের নিচে থাকা ব্যবসা প্ল্যাটফর্মে লিস্ট করা হয় না এবং রিজেকশনে চলে যায়।
৬. ক্যাম্পেইন স্ট্রাকচারিং ও লিস্টিং: রিস্ক স্কোরিং এ পাস করলে, আমরা আপনার সাথে মিলে ক্যাম্পেইন সাজাই এবং ফাইন্যান্সিংয়ের পরিমাণ, মেয়াদ, রিপেমেন্ট শিডিউল, আর বিনিয়োগকারীদের জন্য প্রফিট রেট নির্ধারণ করি। এরপর বিনিয়োগকারীদের জন্য ১০-১৪ দিনের ফান্ডরেইজিং উইন্ডোতে অ্যাপে ক্যাম্পেইনটা লিস্ট করা হয়।
৭. পণ্য গ্রহণ, রিপেমেন্ট শুরু: পুরো ফান্ডিং হয়ে গেলে, আমরা আপনার নির্ধারিত পণ্য কেনার কাজটা সম্পন্ন করি। আপনি পণ্য, ইনভয়েসসহ অন্যান্য ডকুমেন্টেশন আর হ্যান্ডওভার পান। এখান থেকেই আপনার রিপেমেন্ট শিডিউল শুরু হয়।
ডকুমেন্ট জমা দেওয়া থেকে ক্যাম্পেইন লিস্টিং পর্যন্ত পুরো প্রক্রিয়ায় সাধারণত প্রায় দুই সপ্তাহ লাগে, তবে এটা নির্ভর করে ডকুমেন্ট কত দ্রুত দেওয়া হচ্ছে আর মূল্যায়ন কতটা জটিল তার উপর।
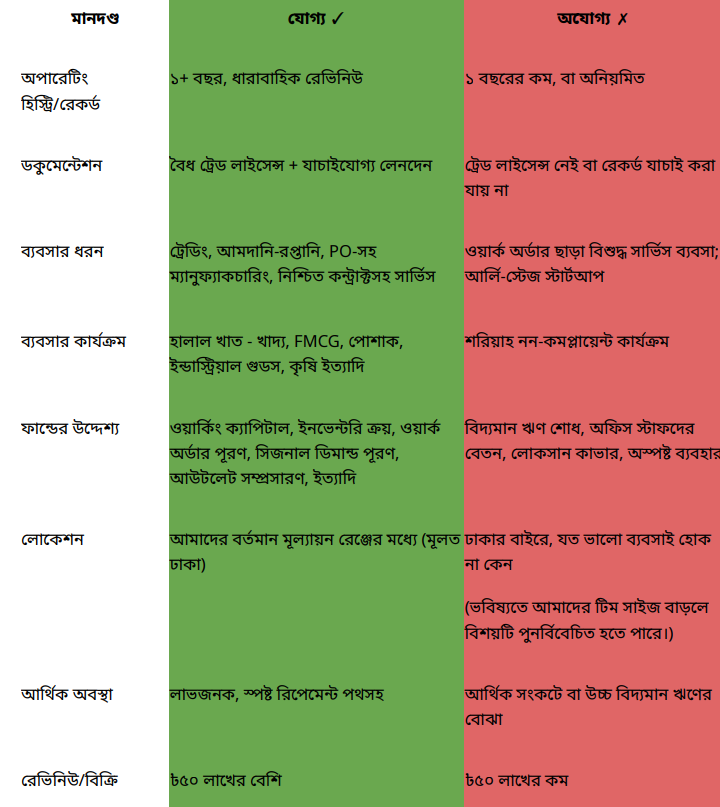
সংক্ষেপে: আপনার ব্যবসা কি যোগ্য?
শেষ কথা
প্রতিটা ব্যবসা biniyog.io থেকে ফাইন্যান্সিং পাবে না - এটি এমন একটি বাস্তবতা, যা এড়ানো যায় না। আমাদের বিনিয়োগকারীরা তাদের সঞ্চয় নিয়ে আমাদের উপর ভরসা করেন, আর আমরা সেই ভরসাকে গুরুত্বের সাথে নিই। এই কঠোর মূল্যায়ন প্রক্রিয়া বাধা তৈরির জন্য না; বরং এটা নিশ্চিত করার জন্য যে প্ল্যাটফর্মের প্রতিটা ক্যাম্পেইন একটা আসল ব্যবসাকে তুলে ধরে, যার দায়বদ্ধতা পূরণ করার বাস্তবসম্মত সম্ভাবনা আছে।
তবে যারা যোগ্যতা অর্জন করে, তাদের জন্য আমরা শুধু মূলধন দেই না। আমরা একটা কাঠামোবদ্ধ সম্পর্ক তৈরি করি যা অনেক ব্যবসাকে শুধু প্রয়োজনীয় ওয়ার্কিং ক্যাপিটাল (চলতি মূলধন) পেতেই সাহায্য করেনি, বরং এমন আর্থিক অভ্যাস আর শৃঙ্খলা গড়ে তুলতেও সাহায্য করেছে, যা তাদের সামনের দিনগুলোতে আরও শক্তিশালী করেছে।
আপনার যদি মনে হয় আপনার ব্যবসাটিও আমাদের প্লাটফর্ম থেকে ফিন্যান্সিং এর জন্য মানানসই, তাহলে আজই আবেদন করুন! পুরো আবেদন প্রক্রিয়ায় যাওয়ার আগে একটা প্রাথমিক কথোপকথন করতে আমরা সবসময় আগ্রহী।
আমরা আশা করি, আপনার ব্যবসার ভবিষ্যৎ বরকতে পরিপূর্ণ হোক!
যেকোনো প্রশ্ন থাকলে আমাদের মেসেজ দিন অথবা হোয়াটসাপে যোগাযোগ করুন
আমাদের টিম আপনার সাহায্যের জন্য সর্বদা প্রস্তুত। biniyog.io ভিসিট করুন অথবা আমাদের হোয়াটসাপে যোগাযোগ করুন।
DOWNLOAD OUR APP
Start your journey to wealth.
Our halal investments are structured in accordance with the strictest Islamic principles.


Office Level 5, House 60, Kazi Nazrul Islam Avenue, Dhaka 1215
Contact +880 1886 064 046


